Umwandlung einer GmbH in eine GmbH & Co. KG durch Änderung der Rechtsform
Eine beschränkte Partnerschaft kann gemäß § 161 Abs. 1 HGB zum Zwecke des gewerblichen Handels oder gemäß § 161 Abs. 2 i. V. m. § 105 Absatz 2 HGB zur Verwaltung eigener Vermögenswerte
Übersicht
Die Begrenzte Haftungsgemeinschaft & Compagnie Kommanditgesellschaft (GmbH & Co. KG) ist eine GmbH nach deutschem Recht.
Im Gegensatz zu einer typischen Gesellschaft mit beschränkter Haftung ist der persönlich und unbeschränkt haftende Gesellschafter (Generalpartner) ) ist keine natürliche Person, sondern ein eingetragenes Gesellschaftsunternehmen (GmbH).
Tor
Ziel dieser Unternehmensrechtskonstruktion ist es, die Haftungsrisiken für die Personen hinter dem Unternehmen auszuschließen oder zu begrenzen.
Aktionär
Deutsch
Englisch
Verantwortung
Kommanditistin
Begrenzter Gesellschafter
Unbegrenzte Haftung
Komplementärin
Generalkapitalist
Begrenzte Haftung
Begrenzte Partnerschaft
A Begrenztes Partnerschaftsunternehmen (in Deutschland abgekürzt KG) ist eine Partnerschaft oder eine Vereinigung von juristischen Personen, die sich zusammengeschlossen haben, um ein Handelsunternehmen zu gründen; bei der die Haftung der Gesellschaft zumindest durch einen Partner unbegrenzt ist und die Haftung mindestens eines anderen Partners begrenzt ist (begrenzter Gesellschafter; Begrenzte Gesellschafter haften nur bis zum Betrag ihrer Beteiligung und nicht mit ihren privaten Vermögenswerten).
Ziel
Eine beschränkte Partnerschaft kann gemäß § 161 Abs. 1 HGB für den Geschäftsverkehr oder gemäß § 161 Abs. 2 i. V. m. § 105 Abs. 2 HGB für die Verwaltung eigener Vermögenswerte tätig werden.
Einzelheiten
Da die GmbH & Co. KG eine Handelsgesellschaft ist, ist eine Umwandlung der GmbH in eine GmbH & Co. KG mit Formänderung möglich, jedoch müssen einige Besonderheiten beachtet werden.
Vorteile der GmbH & Co. KG
Die GmbH & Co. KG ist in der Bundesrepublik Deutschland eine der häufigsten Unternehmensformen in der Wirtschaft. Die Wahl dieser Rechtsform kann den Gesellschaftern in einzelnen Fällen verschiedene Vorteile bieten. Zahlreiche verschiedene Varianten der GmbH & Co. KG haben sich jedoch im Laufe der Jahrzehnte entwickelt, die nicht alle Unternehmen aufgrund ihrer teilweise unterschiedlichen Eigenschaften gleichermaßen geeignet sind.
Ein Vorteil der GmbH & Co. KG im Vergleich zur GmbH besteht in der einfacheren Auszahlung der Jahresüberschüsse. In der Regel können diese in Abwesenheit eines Kapitalerhaltungsprinzips vollständig an die Gesellschafter ausgezahlt werden.
Umgekehrt wird die Kapitalbeschaffung ohne das Kapitalerhaltungsprinzip gleichzeitig erleichtert, da dies die Bilanzsumme nicht zwangsläufig erhöht, wie dies bei der GmbH der Fall ist. Potenzielle Investoren können somit als beschränkte Gesellschafter teilnehmen, ohne dass die Auszahlungsgrenze gemäß § 30 GmbHG erhöht wird.
Darüber hinaus ist die GmbH & Co. KG aufgrund der informellen Umwandlung der Aktionäre flexibler als die GmbH.
Die verschiedenen Varianten der GmbH & Co. KG
Die Person und die Beteiligung sind identisch GmbH & Co. KG
Die Person und Beteiligung identisch GmbH & Co. KG ist in der Praxis die häufigste Variante. In dieser Form sind dieselben Personen mit identischen Anteilen sowohl beschränkte Gesellschafter der GmbH & Co. KG als auch Anteilseigner der GmbH als allgemeine Gesellschafter. Dies hat den Vorteil, dass die Gesellschafter beider Unternehmen den Entscheidungsverfahren kontrollieren und ist daher besonders für reine Unternehmensunternehmen empfehlenswert. Eine solche Konstellation erfordert jedoch eine sorgfältige individuelle Ausarbeitung der Satzung, da die Kopien der GmbH als allgemeine Gesellschafter und der GmbH & Co. KG abgestimmt werden müssen.
Eine Unterform gibt es, wenn ein einzelner Gesellschafter ausschließlich an der GmbH und der GmbH & Co. KG beteiligt ist. Diese zulässige Variante der GmbH & Co. wird als “ein-Personengesellschaft” bezeichnet. Für diese Organisationsform ist auch eine individuelle Ausarbeitung der Satzung empfehlenswert, insbesondere aufgrund von Erbrechtaspekten, falls eine Fortführung des Unternehmens nach dem Tod des Gesellschafters gewünscht wird.
Die GmbH & Co. KG, die hinsichtlich der Personen und Interessen nicht identisch ist
Wie man leicht aus dem Namen ableiten kann, hat diese Variante der GmbH & Co. keine Aktiengemeinschaft im Sinne der GmbH und der GmbH & Co. KG als allgemeine Gesellschafter. Diese Form der Gestaltung findet hauptsächlich in Form einer Aktiengesellschaft statt. In einer Aktiengesellschaft sind die Geschäftspartner in der Regel sowohl begrenzten Gesellschaftern der GmbH & Co. als auch Anteilseignern und (oft) Geschäftsführern der allgemeinen Gesellschafter der GmbH & Co. Zusätzlich sind reine Investoren nur als begrenzten Gesellschafter in die GmbH & Co. aufgenommen. Da die Rechte der begrenzten Gesellschafter nach dem Gesellschaftsrecht sehr begrenzt sind, kann dies verhindern, dass Kreditgeber zu viel Einfluss auf die Geschäftstätigkeit des Unternehmens haben. Umgekehrt ist ein Unternehmen für Investoren attraktiv, die aus Zeitgründen den täglichen Geschäftsbetrieb den Unternehmern überlassen möchten.
Die einheitliche Gesellschaft
Eine weitere Variante der GmbH & Co. ist das sogenannte Einheitsunternehmen. Die konstitutive Besonderheit des Einheitsunternehmens besteht darin, dass die KG selbst der alleinige Gesellschafter der GmbH-Allgemeineigentümer ist. Rechtliche Harmonisierung wird durch die direkte Beteiligung der KG an ihrem Allgemeineigentümer erreicht. Komplizierte Rechtsgestaltung der Satzung ist damit weitgehend obsolet. Aus diesem Grund wird das Einheitsunternehmen in Teilen der juristischen Fachkreise als die konsequenteste und perfekte Form der GmbH & Co. KG angesehen. Dies führt jedoch auch zu den größten Schwierigkeiten der Einheitsgesellschaft. Da der geschäftsführende Direktor der GmbH-Allgemeineigentümer als indirekter geschäftsführender Direktor der KG sie auch in der Generalversammlung der GmbH-Allgemeineigentümer vertritt, entsteht ein Teufelskreis der Allmacht des Geschäftsführers der GmbH. Um dies zu verhindern, sollte bei der Gründung eines Einheitsunternehmens ein präventiv wirksames Vertragsentwurfsetup erfolgen.
Die UG (haftungsbeschränkt) & Co. KG
Als eine Unterform der GmbH (vgl. § 5a GmbHG) sind grundsätzlich alle für die GmbH geltenden gesetzlichen Bestimmungen und Grundsätze auch auf die UG (begrenzte Haftung) übertragbar. Daher ist die Unterform der UG (begrenzte Haftung) & Co. KG eine zulässige Variante der GmbH & Co. KG. Neben den bekannten wirtschaftlichen Nachteilen der UG (begrenzte Haftung), insbesondere der schlechten Bonität, ist die gesetzlich vorgeschriebene Erstellung von Reserven im Rahmen einer UG (begrenzte Haftung) & Co. besonders fragwürdig. Denn in der Regel beteiligt sich der geschäftsführende Gesellschafter nicht am Kapital der KG. Dies gilt entsprechend für die Beteiligung an den laufenden Gewinnen. Ohne ausreichende Finanzströme ist die Erstellung von Reserven innerhalb einer UG (begründet mit einer Kapitalanlage von mindestens 10.000 Euro) jedoch erheblich schwieriger oder sogar gänzlich unmöglich. Die rechtliche Zulässigkeit eines solchen Verfahrens ist noch nicht endgültig geklärt.
Die sternförmige GmbH & Co. KG
Eine sternförmige GmbH & Co. KG ist eine Struktur, in der eine GmbH als allgemeine Gesellschafterin in verschiedenen Kommanditgesellschaften tätig ist. Diese grundsätzlich zulässige Gestaltungsvariante erfordert einerseits die Genehmigung der Kommanditgesellschaften gegenüber der GmbH hinsichtlich der Mehrfachvertretung. Andererseits muss bei der Vertragsgestaltung besonderes Augenmerk auf die Verknüpfung der einzelnen Verträge gelegt werden.
Umwandlung in eine GmbH & Co. KG nach Handelsrecht
Das Umwandlungsgesetz bietet verschiedene Möglichkeiten, eine Gesellschaft in eine Partnerschaft umzuwandeln:
Fusion
Split
Eine einfache Formänderung kann ebenfalls erwogen werden. Anschließend kann eine Gesellschaft in eine Partnerschaft oder eine GbR* umgewandelt werden.
*Die bisherige Regelung, wonach die Umwandlung einer Gesellschaft in eine Partnerschaft nicht zulässig war, wenn eine Gesellschaft an der Partnerschaft beteiligt war, gilt nicht mehr.
Beispiel
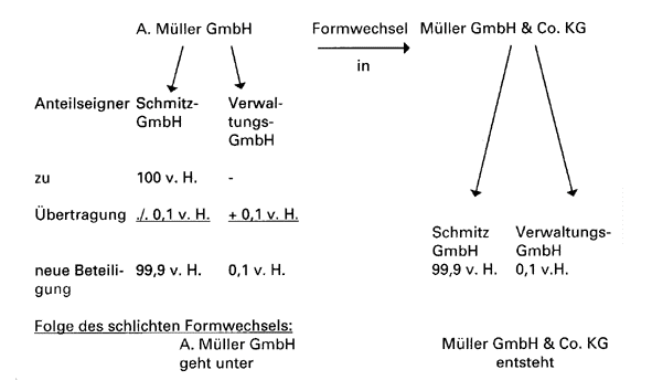
Die A. Müller GmbH betreibt einen Groß- und Einzelhandel mit Textilien. Der Grundkapital ist 500.000 DM. Die GmbH soll durch die Rechtsformänderung in eine GmbH & Co. KG umgewandelt werden. Der alleinige Gesellschafter wird die Schmitz-GmbH sein, die bis zur Umwandlung alle Anteile besaß. Der Geschäftsführer ist eine neu gegründete Management-GmbH, die von den Aktionären der Schmitz-GmbH mit einer Minderheitsbeteiligung gegründet wurde.
Die GmbH wird zum alleinigen beschränkten Gesellschafter
Der Generaliģpartner soll eine neu gegründete Verwaltungs-GmbH mit einer Minderheitsbeteiligung sein.
Benötigte Informationen
Konvertierungsbericht
In dem schriftlichen Umwandlungsbericht nach § 192 UmwG müssen die rechtlichen und wirtschaftlichen Gründe für diese Art der Umwandlung dargelegt werden:
Rechtliche und wirtschaftliche Gründe
Konsequenzen der Rechtsformänderung für die Aktionäre
Entwurf der Konvertierungsauflösung
Fügen Sie eine Vermögensveranlagung hinzu, in der die Vermögenswerte und Verbindlichkeiten der formverändernden GmbH mit ihrem tatsächlichen Wert erfasst werden sollen. *
* Diesen Aufzuzug stellt jedoch nicht die Bilanz im Sinne des HGB dar. Daher können auch selbst erstellte immaterielle Vermögenswerte wie zum Beispiel Goodwill berücksichtigt werden.
Ein Umwandlungsbericht ist nicht erforderlich, wenn alle Gesellschafter ihn formlos aufgeben – in einer notariell beglaubigten Form. Der Verzicht ist besonders für Familienunternehmen nützlich, um die Offenlegung der tatsächlichen Wertbeziehungen zu vermeiden.
Umwandlungsauflösung
Die Umwandlung in eine GmbH & Co. KG erfordert eine Beschlussfassung des Gesellschafterausschusses der juristischen Person zur Änderung der Rechtsform. Dafür ist eine Mehrheit von mindestens drei Viertel der abgegebenen Stimmen bei der Hauptversammlung der GmbH erforderlich (§ 233 Absatz 2 UmwG).
Insbesondere die §§ 194 und 234 UmwG legen den Inhalt der anberaumten Umwandlungsentscheidung fest. Insbesondere handelt es sich dabei um:
die Rechtsform des neuen Unternehmens – GmbH & Co. KG – sowie dessen Firmenname,
die begrenzten Partner mit der Höhe ihrer jeweiligen Beteiligung an der Haftung,
welche Aktionäre künftig als Gesellschafter auftreten werden,
Das Teilnahmequote
Ein Gesellschafter der GmbH & Co. KG,
die Folgen des Rechtsformwechsels für die Arbeitnehmer und deren Vertreter sowie die in diesem Zusammenhang geplanten Maßnahmen.
Verfahren
Registrierung im Handelsregister
Die neue Rechtsform der juristischen Person, die die Rechtsform ändert, muss von den Vertretungsorganen der GmbH in das Handelsregister eingetragen werden. Nach der Eintragung wird die GmbH zu einer GmbH & Co. KG. Die Gesellschafter erhalten nun Anteile an der umgewandelten KG für ihre Anteile an der GmbH. Die Rechtsformänderung erfolgt somit nach handelsrechtlichen Vorschriften.
Formänderung im UmwStG 1995
Neben den Besonderheiten des Zivilrechts müssen auch einige Besonderheiten des Steuerrechts berücksichtigt werden. Es ist anzumerken, dass die Unternehmenssteuernreform zu Änderungen bei der Verwendung von Verlusten fast rückwirkend am 1. Januar 1997 führte.
Umwandlungsdatum – Steuerübertragungsdatum
Nach dem Zivilrecht ist die Eintragung des Formwechsels konstitutiv. Sie erfolgt mit Eintragung ohne rückwirkende Wirkung. In Bezug auf das Steuerrecht kann auch eine rückwirkende Wirkung der Umwandlungsfrist bis zu acht Monate vor der Eintragung des Formwechsels im Handelsregister (§ 14 UmwStG) beschlossen werden.
In der Praxis wird die Umwandlung oft am Jahreswechsel gewählt. Das spart eine Zwischenbilanz. Soll die Rechtsformänderung am 31. Dezember des Vorjahres erfolgen, muss die Eintragung beim Handelsregister bis zum 31.8. des laufenden Jahres erfolgen. Es sollte jedoch auch erwogen werden, ob der 1.1. als Umwandlungsdatum festgesetzt werden sollte. Dies hat den Vorteil, dass etwaige steuerliche Belastungen, beispielsweise aufgrund eines Übernahmekapitals für die Gesellschafter, erst im laufenden Jahr, also ein Jahr später, entstehen. Darüber hinaus ist für die GmbH & Co. KG keine Gewinnveranlassung für das Vorjahr erforderlich.
Die Umwandlung hat keine rückwirkenden Auswirkungen auf die Umsatzsteuer. Bis die Umwandlung im Handelsregister eingetragen ist, muss die übertragende GmbH ihre eigenen Vorsteuererklärungen einreichen. Gleiches gilt für die jährliche Umsatzsteuererklärung.
Die Buchhaltung der GmbH wird fortgesetzt, bis die Umwandlung im Handelsregister eingetragen ist. Die Fortführung durch die GmbH & Co. KG erfolgt reibungslos, da die Unternehmensidentität nicht verändert und die Vermögenswerte nicht übertragen werden.
Steuerbuchhaltungsmerkmale
Checkliste
Bei der Umwandlung einer GmbH in eine GmbH & Co. KG sind die folgenden Schritte erforderlich:
Gründung einer Verwaltungs-GmbH als zukünftige allgemeine Gesellschafterin der GmbH.
Die Beteiligung der Verwaltungs-GmbH an der zu umwandelnden GmbH beträgt mindestens 500 DM; dies kann auch über eine Treuhändervereinbarung erfolgen.
Der Mindestanforderungen entsprechende Entwurf der Umwandlungsresolution ergibt sich aus § 194 und § 234 UmwG.
Die Einreichung des Entwurfs an den Betriebsrat spätestens einen Monat vor dem Tag der Hauptversammlung soll die Änderung der Rechtsform regeln. Ob eine Anzeige an die Anzeigeplattform des Unternehmens dafür ausreichend ist, sollte zuvor mit dem Registerrichter geklärt werden.
Konvertierungsbericht mit Vermögensverzeichnis – Widerruf möglich.
Informieren Sie die Aktionäre über die Änderung der Rechtsform.
Entscheidung über die Änderung der Rechtsform. Die Aktionäre müssen die Beschlussfassung über die Umwandlung in einer notariell beglaubigten Form auf einer Hauptversammlung erlassen, § 193 UmwG.
Die Registrierung und Eintragung der neuen GmbH & Co. KG im Handelsregister. Die zu beigefügenden Unterlagen sind in § 199 UmwG beschrieben.
Haftungsausschluss
Dieser Artikel dient ausschließlich zu Informationszwecken.