La conversión de una GmbH en una GmbH & Co. KG mediante el cambio de la forma jurídica
Una sociedad limitada puede, de conformidad con el artículo 161 Abs. 1 del HGB, con fines comerciales o de conformidad con el artículo 161 Abs. 2 i. v. m. del artículo 105 párrafo 2 del HGB, administrar sus propios activos.
Resumen
El sociedad de responsabilidad limitada y compañía kommanditgesellschaft (GmbH & Co. KG) es una sociedad anónima (KG) conforme a la legislación alemana.
A diferencia de una sociedad limitada típica, el socio personalmente y ilimitadamente responsable (socio general) ) no es una persona física, sino una sociedad de responsabilidad limitada (GmbH).
GOL
El objetivo de esta construcción del derecho corporativo es excluir o limitar los riesgos de responsabilidad para las personas que están detrás de la empresa.
Accionista
Alemania
Inglés
Responsabilidad
Comanditario
Socio minoritario
Responsabilidad ilimitada
Complementaria
Socio general
Responsabilidad limitada
Sociedad de responsabilidad limitada
A sociedad limitada (en Alemania abreviada como KG) es una asociación o personas jurídicas que se han unido para crear una empresa comercial, en virtud de la cual para las obligaciones de la empresa al menos uno de los socios tiene responsabilidad ilimitada y al menos otro tiene responsabilidad limitada (socio limitado. Los socios limitados solo son responsables hasta el monto de su contribución y no con sus activos privados).
Propósito
Una sociedad limitada puede, de conformidad con el artículo 161 Abs. 1 del HGB, con fines comerciales o de conformidad con el artículo 161 Abs. 2 i. v. m. del artículo 105, apartado 2, del HGB, administrar sus propios activos.
Particularidades
Dado que la GmbH & Co. KG es una de las sociedades mercantiles, es posible convertir la GmbH en una GmbH & Co. KG con un cambio de forma, pero deben respetarse algunas características especiales.
Ventajas de la GmbH & Co. KG
La GmbH & Co. KG es una de las formas más comunes de empresa en el mundo empresarial en la República Federal de Alemania. De hecho, elegir esta forma jurídica puede ofrecer a los accionistas diversas ventajas en cada caso particular. Sin embargo, a lo largo de las décadas se han desarrollado numerosas variantes de la GmbH & Co. KG, que no son igualmente adecuadas para todas las empresas debido a sus propiedades que en parte difieren entre sí.
Una ventaja de la GmbH & Co. KG en comparación con la GmbH es la facilidad para pagar los excedentes anuales. En general, en ausencia de un principio de preservación del capital, estos pueden ser pagados íntegramente a los accionistas.
Por el contrario, sin el principio de preservación del capital, la obtención de capital se hace más fácil al mismo tiempo, ya que esto no aumenta necesariamente el capital en el balance, como en las GmbH. Los posibles inversores pueden así participar como socios limitados sin aumentar el bloque de desembolsos previsto en el artículo 30 de la GmbHG.
Además, la GmbH & Co. KG es más flexible que la GmbH debido al cambio informal de accionistas.
Las diferentes variantes de la GmbH & Co. KG
La persona y la participación son idénticos GmbH & Co. KG
La persona jurídica y la participación en igualdad de partes GmbH & Co. KG es la variante más común en la práctica. En esta forma, las mismas personas con participaciones iguales son tanto socios limitados de la GmbH & Co. KG como accionistas de la sociedad general. Esto tiene la ventaja de que los accionistas de ambas empresas controlan el proceso de toma de decisiones y por lo tanto se recomienda especialmente para empresas puramente empresariales. Sin embargo, tal configuración requiere una redacción individual cuidadosa de los estatutos, ya que las copias de la sociedad general GmbH y de la GmbH & Co. KG deben coordinarse.
Existe una forma subsidiaria si un único accionista participa exclusivamente en la sociedad general partner GmbH y en la GmbH & Co. KG. Esta variante permitida de la GmbH & Co. se conoce como “sociedad unipersonal”. Para esta forma de organización, también es recomendable redactar los estatutos individualmente, especialmente debido a aspectos relacionados con el derecho sucesorio, si se desea que la empresa continúe tras la muerte del socio.
La GmbH & Co. KG, que no es idéntica en cuanto a personas ni intereses
Como se puede ver fácilmente por el nombre, esta variante de la GmbH & Co. no tiene una identidad patrimonial en lo que respecta a la sociedad general de socios GmbH y GmbH & Co. KG. Este tipo de constitución se produce principalmente en forma de una sociedad pública. En una sociedad pública, los socios suelen ser tanto socios limitados de la GmbH & Co. como accionistas y (a menudo) administradores generales de la sociedad general de socios GmbH. Además, solo se aceptan inversores puramente como socios limitados en la GmbH & Co. Esto impide que los prestamistas tengan una influencia excesiva en las operaciones empresariales de la empresa. Por el contrario, una empresa resulta atractiva para los inversores que, por razones de tiempo, quieren dejar las tareas diarias a los empresarios.
La sociedad unitaria
Otra variante de la GmbH & Co. es la denominada empresa unitaria. La característica constitutiva de la empresa unitaria es que la propia KG es la única accionista de la sociedad general. La armonización jurídica se logra mediante la participación directa de la KG en su socio general. Por lo tanto, la compleja redacción legal de los estatutos queda en gran medida obsoleta. Por esta razón, en algunos círculos jurídicos especializados se considera que la empresa unitaria es la forma más coherente y perfecta de la GmbH & Co. KG. Sin embargo, esta consecuencia práctica también conlleva la mayor dificultad de la sociedad unitaria. Dado que el director general de la sociedad general, como director indirecto de la KG, la representa también en la reunión general de la sociedad general, se produce un círculo vicioso de la omnipotencia del director general de la GmbH. Para evitar esto, se debería poner énfasis en la redacción de contratos preventivos al momento de constituir una empresa unitaria.
La UG (de responsabilidad limitada) & Co. KG
Como una forma subsidiaria de la GmbH (véase el artículo 5a de la GmbHG), en principio, todas las disposiciones legales y los principios aplicables a la GmbH se pueden trasladar a la UG (sociedad de responsabilidad limitada). Por lo tanto, la forma subsidiaria de la UG (sociedad de responsabilidad limitada) & Co. KG es una variante permitida de la GmbH & Co. KG. Además de las desventajas económicas bien conocidas de la UG (sociedad de responsabilidad limitada), en particular la mala solvencia crediticia, la formación obligatoria legal de reservas en el marco de una UG (sociedad de responsabilidad limitada) & Co. es particularmente cuestionable. Dado que, normalmente, el socio general no participa en el capital de la KG. Esto se aplica también a la participación en los beneficios actuales. Sin embargo, sin una aportación financiera suficiente, la formación de reservas en la UG (sociedad de responsabilidad limitada) es considerablemente más difícil o incluso completamente imposible. La admisibilidad legal de dicho procedimiento aún no se ha aclarado definitivamente.
La empresa con forma de estrella GmbH & Co. KG
Una GmbH & Co. KG en forma de estrella es una estructura en la que una GmbH actúa como socio general en varias sociedades anónimas. Esta variante de diseño, que es fundamentalmente admitible, requiere, por un lado, la autorización de las sociedades anónimas a la GmbH en cuanto a las representaciones múltiples. Por otro lado, al redactar el contrato, debe prestarse especial atención a la interconexión de los distintos contratos.
Conversión en GmbH & Co. KG conforme al derecho mercantil
La ley de conversión ofrece varias opciones para convertir una sociedad mercantil en una sociedad de personas:
Fusión
Split
También se puede considerar un cambio de forma simple. Después de eso, una corporación puede convertirse en una sociedad de responsabilidad limitada o en una GbR *
*El anterior reglamento, según el cual la conversión de una sociedad mercantil en sociedad de personas era inadmisible si la sociedad estaba involucrada en la sociedad de personas, ya no se aplica.
Ejemplo
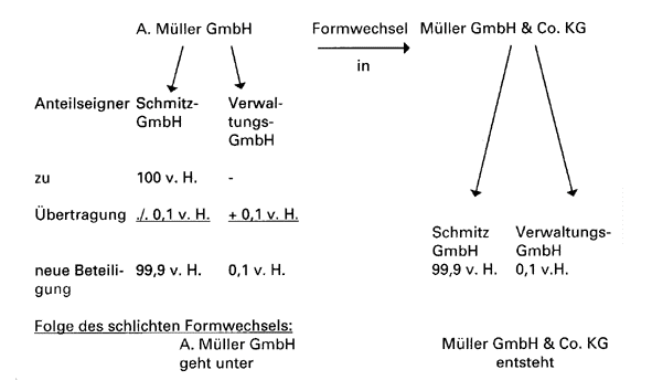
A. Müller GmbH opera en el sector de la venta al por mayor y al por menor de textiles. El capital social es de 500.000 DM. La GmbH se convertirá en una GmbH & Co. KG mediante el cambio de forma jurídica. La única sociedad limitada será la Schmitz-GmbH, que mantuvo todas las acciones hasta el cambio. La sociedad general será una GmbH de gestión recién constituida por los accionistas de la Schmitz-GmbH con una participación minoritaria.
La GmbH se convierte en el único socio limitado
El socio general será una Verwaltungs-GmbH recién constituida con una participación minoritaria.
Información requerida
Informe de conversión
En el informe de conversión escrito conforme a § 192 UmwG, deben indicarse las razones jurídicas y económicas de esta forma de conversión:
Motivos jurídicos y económicos
Consecuencias del cambio de forma jurídica para los accionistas
Resolución de conversión del borrador
Incluya una declaración de activos en la que se indiquen los activos y pasivos de la GmbH que cambia su forma jurídica, con su valor real. *
* Sin embargo, esta lista no es un balance en el sentido del HGB. Por lo tanto, también se pueden aplicar activos intangibles creados por el propio titular, como el goodwill.
No se requiere un informe de conversión si todos los accionistas lo renuncian, en forma notarial. Este documento es especialmente útil para las empresas familiares para evitar la divulgación de las relaciones de valor reales.
Resolución de conversión
El cambio de forma jurídica a una GmbH & Co. KG requiere una resolución § 193 UmwG de los accionistas de la entidad jurídica que modifique la forma jurídica. Para ello, se requiere una mayoría de al menos tres cuartas partes de los votos emitidos en la reunión de accionistas de la GmbH § 233 párrafo 2 UmwG.
En concreto, los §§ 194 y 234 del UmwG especifican el contenido de la decisión de conversión que se debe conocer. Estos son, en particular:
la forma jurídica de la nueva empresa – GmbH & Co. KG – así como su nombre comercial;,
los socios limitados con la cantidad de su contribución a la responsabilidad,
quienes serán socios generales en el futuro,
la proporción de participación de
Un accionista de la GmbH & Co. KG,
las consecuencias del cambio de forma jurídica para los empleados y sus representantes, así como las medidas previstas a este respecto.
Procedimiento
Registro en el registro mercantil
La nueva forma jurídica de la entidad jurídica que cambia su forma jurídica debe ser registrada en el registro mercantil por los órganos representativos de la GmbH. Tras la inscripción, la GmbH se convierte en una GmbH & Co. KG. Los accionistas reciben ahora acciones de la GmbH convertida para sus participaciones en la GmbH. El cambio de forma jurídica se completa, por lo tanto, conforme a las normas del derecho mercantil.
Cambio de forma en el UmwStG 1995
Además de las peculiaridades del derecho civil, también deben tenerse en cuenta varias peculiaridades del derecho fiscal. Debe señalarse que la reforma fiscal corporativa dio lugar a cambios en la utilización de pérdidas prácticamente retroactivamente a partir del 1 de enero de 1997.
Fecha de conversión – fecha de transferencia de impuestos
Según el derecho civil, la inscripción del cambio de forma es constitutiva. Se realiza mediante la inscripción sin efecto retroactivo. En lo que respecta al derecho fiscal, también se puede decidir sobre un efecto retroactivo de la fecha de conversión hasta ocho meses antes del registro del cambio en el registro mercantil (§ 14 UmwStG).
En la práctica, la conversión suele elegirse al inicio del año. Esto permite ahorrar un saldo provisional. Si el cambio de forma jurídica tiene como objetivo el 31 de diciembre del año anterior, el registro en el registro mercantil debe realizarse antes del 31 de agosto del año en curso. Pero también se debe considerar si el 1 de enero debería ser el día de la conversión. Esto tiene la ventaja de que cualquier carga fiscal, por ejemplo, debido a un beneficio de adquisición para los accionistas, solo surja en el año actual, es decir, un año después. Además, no se requiere declaración de beneficios para el año anterior para las GmbH & Co. KG.
Esta conversión no tiene ningún efecto retroactivo en el impuesto sobre las ventas. Hasta que el cambio de forma se registre en el registro mercantil, la GmbH transferente deberá presentar sus propios informes anticipados de IVA. Lo mismo se aplica a la declaración anual de impuesto sobre las ventas.
La contabilidad de la GmbH continuará hasta que la conversión se registre en el registro mercantil. La continuidad de la GmbH & Co. KG es perfecta, ya que la identidad de la empresa no cambia y los activos no se transfieren.
Particularidades de la contabilidad fiscal
Lista de verificación
Los siguientes pasos son necesarios para convertir una GmbH en una GmbH & Co. KG:
Creación de una GmbH administrativa como futura socio general de la GmbH.
La participación de la Verwaltungs-GmbH en la GmbH que se convertirá en una sociedad limitada tendrá una participación mínima en el capital de 500 DM; posiblemente mediante una relación de fideicomiso.
El borrador de la resolución de conversión y los requisitos mínimos se derivan de los artículos 194 y 234 del UmwG.
La presentación del proyecto al consejo de administración a más tardar un mes antes del día de la reunión de accionistas debe resolver el cambio de forma jurídica. La cuestión de si un aviso en el tablón de anuncios de la empresa es suficiente para ello debe quedar aclarada con el juez del registro antes de la reunión.
Informe de conversión con declaración de bienes disponible, posible renuncia.
Informar a los accionistas sobre el cambio de forma jurídica.
Resolución sobre el cambio de forma jurídica. Los accionistas deben aprobar la resolución de conversión en un acto notarial en una reunión de accionistas, § 193 UmwG.
Registro y inscripción del nuevo GmbH & Co. KG en el registro mercantil. Los documentos que deberán adjuntarse se describen en el artículo 199 del UmwG.
Exención de responsabilidad
Este artículo se proporciona con fines informativos.