Conversion d’une GmbH en GmbH & Co. KG par changement de forme juridique
Une société en commandite peut, conformément à l’article 161 Abs. 1 du HGB, à des fins commerciales ou conformément à l’article 161 Abs. 2 i. v. m. de l’article 105, paragraphe 2 du HGB, pour la gestion de ses propres actifs
Vue d'ensemble
Le société à responsabilité limitée et Compagnie Kommanditgesellschaft (GmbH & Co. KG) est une société en commandite (KG) conformément à la législation allemande.
Contrairement à un partenariat limité classique, le partenaire personnellement et illimitément responsable (partenaire général) ) ne constitue pas une personne physique, mais une société à responsabilité limitée (GmbH).
But
L’objectif de cette construction du droit des sociétés est d’exclure ou de limiter les risques de responsabilité pour les personnes qui composent l’entreprise.
Actionnaire
Allemand
English
Responsabilité
Comptable
Partenaire limité
Responsabilité illimitée
Komplementärin
Partenaire général
Responsabilité limitée
Société en commandite limitée
A société à responsabilité limitée (en Allemagne, abrégé en KG) est une société de personnes ou une personne morale qui s’est réunie pour créer une entreprise commerciale, dans laquelle, pour les obligations de la société, au moins un associé est entièrement responsable et au moins un autre associé est responsable d’une manière limitée (associé limité). Les associés limités ne sont responsables que de la somme de leur apport et non de leurs avoirs privés.
Objectif
Une société en commandite limitée peut, conformément à l’article 161 Abs. 1 du HGB, à des fins commerciales ou conformément à l’article 161 Abs. 2 i. v. m. de l’article 105 paragraphe 2 du HGB, gérer ses propres actifs.
Particularités
Comme la GmbH & Co. KG est l’une des sociétés commerciales, la transformation de la GmbH en GmbH & Co. KG par changement de forme est possible, mais certaines particularités doivent être respectées.
Avantages de la GmbH & Co. KG
La GmbH & Co. KG est l’une des formes les plus courantes d’entreprise dans le monde des affaires en République fédérale d’Allemagne. En effet, choisir cette forme juridique peut offrir aux actionnaires divers avantages dans certains cas. Cependant, de nombreuses variantes différentes de la GmbH & Co. KG se sont développées au fil des décennies, qui ne conviennent pas toutes à toutes les entreprises en raison de leurs caractéristiques parfois différentes.
Un avantage de la GmbH & Co. KG par rapport à la GmbH réside dans le fait que les excédents annuels sont plus facilement payables. En règle générale, en l’absence d’un principe de préservation du capital, ces sommes peuvent être intégralement versées aux actionnaires.
Inversement, sans le principe de préservation du capital, l'obtention de capitaux est facilitée en même temps, car cela n'augmente pas nécessairement le stock de capital sur le bilan, comme dans le cas de la GmbH. Les investisseurs potentiels peuvent donc participer en tant que associés limités sans augmenter le bloc de décaissements prévu par l'article 30 de la GmbHG.
De plus, la GmbH & Co. KG est plus flexible que la GmbH grâce au changement informel des actionnaires.
Les différentes variantes de la GmbH & Co. KG
La personne et la participation identiques GmbH & Co. KG
La personne morale et la société de participation identique GmbH & Co. KG constituent la variante la plus courante en pratique. Dans cette forme, les mêmes personnes avec des participations identiques sont à la fois associés limités de la GmbH & Co. KG et actionnaires de la société partenaire générale GmbH. Cette configuration présente l’avantage que les actionnaires des deux sociétés contrôlent le processus décisionnel et est donc particulièrement recommandée pour les entreprises purement entrepreneuriales. Toutefois, une telle constellation nécessite une rédaction minutieuse des statuts des sociétés, car les copies de la société partenaire générale et de la GmbH & Co. KG doivent être coordonnées.
Une sous-forme existe si un seul actionnaire est exclusivement impliqué dans la société par actions GmbH et la société GmbH & Co. KG. Cette variante de la GmbH & Co. est connue sous le nom de “ société unipersonnelle ”. Pour cette forme d’organisation, il est également recommandé de rédiger individuellement les statuts, notamment en raison des aspects du droit successoral, si l’entreprise souhaite poursuivre ses activités après le décès du partenaire.
La GmbH & Co. KG, qui n'est pas identique en termes de personnes ni d'intérêts
Comme on peut aisément le constater à la lecture du nom, cette variante de la GmbH & Co. n’a pas d’identité juridique en tant que société par actions en ce qui concerne la société par actions GmbH et la société par actions GmbH & Co. KG. Ce type de structure juridique existe principalement sous la forme d’une société publique. Dans une société publique, les associés sont généralement à la fois des associés limités de la GmbH & Co. ainsi que des actionnaires et (souvent) des administrateurs de la société par actions GmbH. De plus, les investisseurs purs et simples ne sont admis dans la GmbH & Co. que sous la forme d’associés limités. Étant donné que les droits des associés limités en vertu du droit des sociétés sont très limités, cela peut empêcher les prêteurs d’avoir une influence trop importante sur les activités de l’entreprise. Inversement, une société devient attrayante pour les investisseurs qui, pour des raisons de temps, souhaitent laisser la gestion quotidienne de l’entreprise aux entrepreneurs.
La société unitaire
Une autre variante de la GmbH & Co. est l’entreprise-unité. La caractéristique constitutive de l’entreprise-unité est que la KG elle-même est l’unique actionnaire de la société-partenaire générale. L’harmonisation juridique est obtenue grâce à la participation directe de la KG à son partenaire général. L’élaboration juridique complexe des statuts est donc largement obsolète. Pour cette raison, la société-unité est considérée par certains milieux juridiques spécialisés comme la forme la plus cohérente et la plus parfaite de la GmbH & Co. KG. Cependant, cette conséquence pratique entraîne également la plus grande difficulté de la société-unité. Comme le directeur général de la société-partenaire générale, en tant que directeur général indirect de la KG, représente également cette dernière lors de l’assemblée générale de la société-partenaire générale, un cercle vicieux de l’omnipotence du directeur général de la GmbH se crée. Afin d’éviter cela, il convient de privilégier une rédaction contractuelle préventive lors de la création d’une société-unité.
L’UG (société à responsabilité limitée) & Co. KG
En tant que forme subsidiaire de la GmbH (cf. § 5a GmbHG), toutes les dispositions légales et principes applicables à la GmbH sont en principe transposables à la UG (responsabilité limitée). Par conséquent, la forme subsidiaire de la UG (responsabilité limitée) & Co. KG constitue une variante permise de la GmbH & Co. KG. Outre les inconvénients économiques bien connus de la UG (responsabilité limitée), notamment une faible solvabilité, la constitution légale des réserves dans le cadre d’une UG (responsabilité limitée) & Co. est particulièrement problématique. En effet, le associé général n’intervient généralement pas dans le capital de la KG. Cela s’applique également à la participation aux bénéfices courants. Sans toutefois une contribution financière suffisante, la constitution des réserves dans le cadre de la UG (responsabilité limitée) est considérablement plus difficile ou même impossible. L’admissibilité juridique d’une telle procédure n’a pas encore été clairement établie.
La société GmbH & Co. KG à forme d'étoile
Une société à responsabilité limitée à la forme de GmbH & Co. KG est une structure dans laquelle une GmbH agit en tant que partenaire général dans plusieurs sociétés à responsabilité limitée. Cette variante de structure, fondamentalement admissible, exige, d’une part, l’autorisation des sociétés à responsabilité limitée à l’égard de la GmbH en ce qui concerne les représentations multiples. D’autre part, lors de la rédaction du contrat, une attention particulière doit être accordée à l’interconnexion des différents contrats.
Conversion en GmbH & Co. KG en droit commercial
La loi de conversion prévoit plusieurs options pour convertir une société en société par actions :
Fusion
Split
Une simple modification de la forme peut également être envisagée. À ce stade, une société peut être transformée en société par actions ou en GbR *
* La réglementation précédente, selon laquelle la transformation d'une société en société par actions était inadmissible si celle-ci était impliquée dans la société par actions, n'est plus applicable.
Exemple
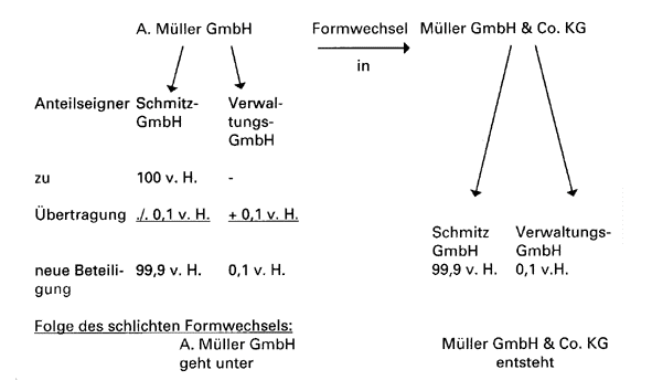
A. Müller GmbH exerce une activité de gros et de détail dans le secteur textile. Le capital social est de 500 000 DM. La société sera transformée en GmbH & Co. KG par changement de forme juridique. Le seul associé est Schmitz-GmbH, qui détenait toutes les parts jusqu’à ce changement. L’associé général sera une société de gestion nouvellement créée par les actionnaires de Schmitz-GmbH avec une participation minoritaire.
La GmbH devient le seul associé limité
Le partenaire général sera une Verwaltungs-GmbH nouvellement créée avec une participation minoritaire.
Informations requises
Rapport de conversion
Dans le rapport de conversion écrit § 192 UmwG, les raisons juridiques et économiques de cette méthode de conversion doivent être énoncées :
Motifs juridiques et économiques
Consequences du changement de forme juridique pour les actionnaires
Résolution de conversion du projet
Inclure une déclaration de patrimoine dans laquelle les actifs et les passifs de la GmbH transformée seront consignés à leur valeur réelle. *
* Cependant, cette liste n’est pas une balance des patrimoines au sens du HGB. Par conséquent, des actifs incorporels créés par soi-même, tels que la marque de commerce, peuvent également être pris en compte.
Un rapport de conversion n’est pas requis si tous les actionnaires le renoncent – sous forme notarisée. Cette renonciation est particulièrement utile pour les entreprises familiales afin d’éviter toute divulgation des relations de valeur réelles.
Résolution de conversion
Le changement de forme juridique en GmbH & Co. KG nécessite une résolution § 193 du UmwG des actionnaires de l’entité juridique changeant de forme juridique. Pour cela, une majorité d’au moins trois quarts des voix exprimées lors de l’assemblée des actionnaires de la GmbH est requise § 233 paragraphe 2 du UmwG.
Plus précisément, les articles 194 et 234 du UmwG précisent le contenu de la décision de conversion qui sera rendue. Ces dispositions concernent notamment :
la forme juridique de la nouvelle société – GmbH & Co. KG – ainsi que son nom commercial ;,
les associés limités, selon le montant de leur contribution à la responsabilité respective ;,
qui seront les actionnaires qui deviendront associés principaux à l'avenir,
Le taux de participation des
Un actionnaire de la GmbH & Co. KG,
les conséquences du changement de forme juridique pour les salariés et leurs représentants, ainsi que les mesures envisagées à cet égard.
Procédures
Inscription au registre du commerce
La nouvelle forme juridique de l’entité juridique changeant de forme doit être enregistrée au registre du commerce par les organes représentatifs de la GmbH. Une fois enregistrée, la GmbH devient une GmbH & Co. KG. Les actionnaires reçoivent désormais des parts dans la GmbH convertie pour leurs participations dans la GmbH. Le changement de forme juridique est donc réalisé en vertu du droit commercial.
Modification de la forme dans la UmwStG 1995
Outre les particularités du droit civil, il convient également de prendre en compte un certain nombre de particularités du droit fiscal. Il convient de noter que la réforme de la fiscalité des sociétés a entraîné des modifications de l’utilisation des pertes presque rétrospectivement à compter du 1er janvier 1997.
Date de conversion – date de transfert de l’impôt
En droit civil, l’enregistrement de la modification de forme est constitutive. Il s’effectue par inscription sans effet rétroactif. En matière fiscale, un effet rétroactif de la date de conversion jusqu’à huit mois avant l’inscription de la modification au registre du commerce peut également être décidé (§ 14 UmwStG).
En pratique, la conversion est souvent choisie à la fin de l’année. Cela permet de réaliser un solde intermédiaire. Si le changement de forme juridique vise le 31 décembre de l’année précédente, l’enregistrement auprès du registre du commerce doit être effectué avant le 31 août de l’année en cours. Il convient toutefois également de considérer si le 1er janvier doit être considéré comme la date de la conversion. Cette solution présente l’avantage que les charges fiscales, telles que celles dues par un bénéfice d’acquisition pour les actionnaires, ne se produisent que dans l’année en cours, soit un an plus tard. De plus, une déclaration de bénéfices pour l’année précédente n’est pas requise pour les sociétés GmbH & Co. KG.
Cette conversion n’a aucune incidence rétroactive sur la taxe de vente. Jusqu’à ce que la modification de forme soit enregistrée au registre du commerce, la GmbH cédante doit soumettre ses propres déclarations anticipées de TVA. Le même principe s’applique à la déclaration annuelle de taxe de vente.
La comptabilité de la GmbH sera poursuivie jusqu’à ce que la transformation soit enregistrée au registre du commerce. La poursuite de l’activité par la GmbH & Co. KG est sans problème car l’identité de l’entreprise ne change pas et les actifs ne sont pas transférés.
Particularités de la comptabilité fiscale
Liste de contrôle
Les étapes suivantes sont nécessaires lors de la transformation d’une GmbH en GmbH & Co. KG :
Création d’une société administrative GmbH en tant que future société partenaire générale GmbH.
La participation de la Verwaltungs-GmbH dans la GmbH à convertir sera de 500 DM du capital minimum ; elle pourrait être assurée par une fiducie.
Les exigences minimales découlent des dispositions des articles 194 et 234 de la loi UmwG qui régissent la conversion.
La soumission du projet au comité d’entreprise au plus tard un mois avant la date de l’assemblée des actionnaires doit permettre de résoudre le changement de forme juridique. La question de savoir si un avis affiché sur le tableau d’affichage de l’entreprise suffit à cet effet doit être précisée préalablement auprès du juge du registre.
Rapport de conversion avec une déclaration de patrimoine possible en cas de renonciation.
Informer les actionnaires du changement de forme juridique.
Résolution concernant le changement de forme juridique. Les actionnaires doivent adopter la résolution de conversion sous forme notariée lors d’une assemblée générale des actionnaires, § 193 UmwG.
Inscription et enregistrement du nouveau GmbH & Co. KG au registre du commerce. Les pièces à joindre sont décrites au § 199 du UmwG.