La trasformazione di una GmbH in una GmbH & Co. KG mediante la modifica della forma giuridica
Una società a responsabilità limitata può, ai sensi dell’articolo 161, comma 1, del HGB, per lo svolgimento di attività commerciali o ai sensi dell’articolo 161, comma 2, i. v. m. dell’articolo 105, comma 2, del HGB, per la gestione dei propri patrimoni
Riassunto
Il società a responsabilità limitata e Compagnie Kommanditgesellschaft (GmbH & Co. KG) è una società a responsabilità limitata (KG) ai sensi del diritto tedesco.
A differenza di un tipico socio unico, il socio personalmente e senza limiti di responsabilità (socio generale) ) non è una persona fisica, ma una società a responsabilità limitata (GmbH).
Gol
L'obiettivo di questa disciplina del diritto societario è quello di escludere o limitare i rischi legati alla responsabilità delle persone che operano all'interno dell'azienda.
Azionista
Germania
English
Responsabilità
Kommanditistin
Sociato limitato
Responsabilità illimitata
Complementari
Soci generale
Responsabilità limitata
Società a responsabilità limitata
A società a responsabilità limitata (in Germania abbreviata in KG) è una società di persone o persone giuridiche che si sono riunite per creare un'impresa commerciale, in cui per le obbligazioni della società almeno uno socio è responsabile senza limiti e almeno un altro socio è responsabile con limitazioni (socio limitato. I soci limitati sono responsabili solo dell'importo del loro contributo e non con i loro beni personali).
Finalità
Una società a responsabilità limitata può, ai sensi dell’articolo 161, capoverso 1, del HGB, per lo svolgimento di attività commerciali o ai sensi dell’articolo 161, capoverso 2, i. v. m., del HGB, per la gestione dei propri patrimoni.
Particularità
Poiché la GmbH & Co. KG è una delle forme di società commerciale, la trasformazione della GmbH in una GmbH & Co. KG con un cambio di forma è possibile, ma devono essere osservate alcune caratteristiche particolari.
Vantaggi della GmbH & Co. KG
La GmbH & Co. KG è una delle forme più comuni di società nel mondo degli affari nella Repubblica Federale di Germania. Infatti, scegliere questa forma giuridica può offrire agli azionisti diversi vantaggi in alcuni casi. Tuttavia, nel corso degli anni sono state sviluppate numerose varianti della GmbH & Co. KG, che non sono tutte ugualmente adatte a ogni società a causa delle loro proprietà parzialmente diverse.
Un vantaggio della GmbH & Co. KG rispetto alla GmbH è la facilità di pagamento degli utili annuali. In linea di principio, in assenza di un principio di conservazione del capitale, questi possono essere distribuiti integralmente agli azionisti.
Al contrario, senza il principio di conservazione del capitale, la raccolta di capitale risulta più agevole allo stesso tempo, poiché non aumenta inevitabilmente il capitale circolante nel bilancio, come nel caso della GmbH. I potenziali investitori possono quindi partecipare come soci limitati senza aumentare il capitale di esecuzione previsto dall’articolo 30 della GmbHG.
Inoltre, la GmbH & Co. KG è più flessibile rispetto alla GmbH grazie al cambio informale degli azionisti.
Le diverse varianti della GmbH & Co. KG
La persona e la partecipazione sono identiche GmbH & Co. KG
La persona giuridica e la partecipazione identica GmbH & Co. KG è la variante più comune nella pratica. In questa forma, le stesse persone con partecipazioni identiche sono sia soci limitati della GmbH & Co. KG che azionisti della società partner generale GmbH. Questo ha il vantaggio che gli azionisti di entrambe le società controllano il processo decisionale e pertanto è particolarmente consigliato per le società puramente imprenditoriali. Tuttavia, una tale configurazione richiede una redazione dettagliata degli statuti, poiché le copie della società partner GmbH e della GmbH & Co. KG devono essere coordinate.
Esiste una forma sussidiaria se un singolo azionista è esclusivamente coinvolto nella società general partner GmbH e nella società GmbH & Co. KG. Questa variante della GmbH & Co. è conosciuta come “società a personale singolo”. Per questa forma di organizzazione, è consigliabile redigere individualmente gli statuti, soprattutto in considerazione degli aspetti del diritto successorio, se si desidera che la società continui dopo la morte del socio.
La GmbH & Co. KG, che non è identica in termini di persone o interessi
Come si può facilmente vedere dal nome, questa variante della GmbH & Co. non ha un’identità di partecipazione azionaria rispetto alla GmbH e alla GmbH & Co. KG come società di capitali. Questo tipo di struttura aziendale si verifica principalmente sotto forma di società pubblica. In una società pubblica, i soci sono solitamente sia partner limitati della GmbH & Co. che azionisti e (spesso) amministratori delegati della società di capitali partner. Inoltre, gli investitori puri sono accettati nella GmbH & Co. solo in qualità di partner limitati. Poiché i diritti dei partner limitati ai sensi del diritto societario sono molto limitati, ciò può impedire ai creditori di esercitare un’influenza eccessiva sulle attività aziendali. D’altro canto, un’azienda diventa attraente per gli investitori che, per motivi di tempo, vogliono affidare la gestione quotidiana dell’azienda agli imprenditori.
La società unitaria
Un'altra variante della GmbH & Co. è quella della cosiddetta società unitaria. La caratteristica costitutiva della società unitaria è che la stessa KG è l'unico azionista della società partner generale. L'armonizzazione giuridica è raggiunta attraverso la partecipazione diretta della KG al suo partner generale. La complicata redazione legale degli statuti è quindi in gran parte obsoleta. Per questo motivo, nella parte dei circoli specialistici legali, la società unitaria è considerata la forma più coerente e perfetta della GmbH & Co. KG. Tuttavia, questa conseguenza praticata porta anche alla più grande difficoltà della società unitaria. Poiché il direttore generale della società partner GmbH, in quanto direttore indiretto della KG, la rappresenta anche nella riunione generale del partner generale GmbH, un circolo vizioso dell'onnipotenza del direttore generale della GmbH si crea. Per evitare questo, è necessario privilegiare la redazione preventiva di un contratto al momento della costituzione della società unitaria.
L'UG (società a responsabilità limitata) & Co. KG
In qualità di forma subordinata della GmbH (cfr. § 5a GmbHG), in linea di principio tutte le disposizioni e i principi applicabili alla GmbH sono trasferibili alla UG (a responsabilità limitata). Pertanto, la forma subordinata della UG (a responsabilità limitata) & Co. KG è una variante ammissibile della GmbH & Co. KG. Oltre ai noti svantaggi economici della UG (a responsabilità limitata), in particolare la scarsa solvibilità, la formazione obbligatoria di riserve nel quadro di una UG (a responsabilità limitata) & Co. è particolarmente discutibile. Poiché di solito il socio generale non partecipa al capitale della KG. Ciò vale anche per la partecipazione ai profitti correnti. Tuttavia, senza un apporto finanziario sufficiente, la formazione di riserve all’interno della UG (a responsabilità limitata) è considerevolmente più difficile o addirittura impossibile. La possibilità giuridica di tale procedura non è ancora stata chiaramente determinata.
La società a responsabilità limitata a forma di stella GmbH & Co. KG
Una GmbH & Co. KG a forma di stella è una struttura in cui una GmbH funge da socio generale in vari società a responsabilità limitata. Questa variante di design fondamentalmente ammissibile richiede, da un lato, il consenso delle società a responsabilità limitata alla GmbH in relazione alle rappresentanze multiple. D’altro canto, durante la redazione del contratto, è necessario prestare particolare attenzione all’interconnessione delle singole contrattazioni.
Trasformazione in società a responsabilità limitata secondo il diritto commerciale
La legge sulla trasformazione prevede diverse opzioni per trasformare una società in una società di persone:
Fusione
Split
È possibile anche considerare un semplice cambio di forma. Successivamente, una società può essere trasformata in una società a responsabilità limitata o in un GbR *
*La precedente normativa, secondo cui la trasformazione di una società in una società di persone era inammissibile se questa era coinvolta nella società di persone, non è più applicabile.
esempio
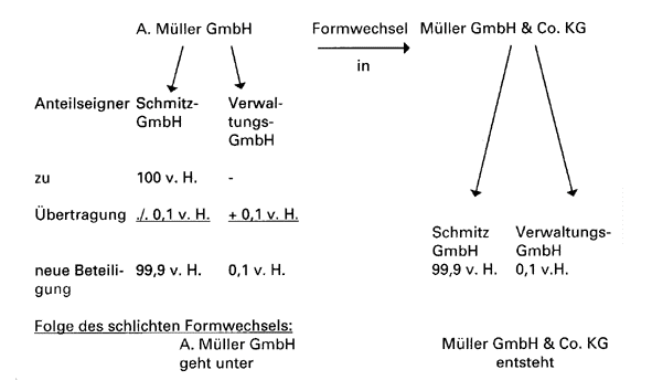
L'A. Müller GmbH svolge attività di commercio all'ingrosso e al dettaglio di prodotti tessili. Il capitale sociale è di 500.000 DM. La GmbH deve essere trasformata in una GmbH & Co. KG mediante la modifica della forma giuridica. L'unico socio accomandatario sarà la Schmitz-GmbH, che ha detenuto tutte le quote fino al momento della trasformazione. Il socio generale sarà una società di gestione di nuova costituzione, fondata dai soci della Schmitz-GmbH con quote inferiori.
La GmbH diventa l'unico socio limitato
Il socio general contractor sarà una Verwaltungs-GmbH di nuova costituzione con una quota di partecipazione minima.
Informazioni obbligatorie
Relazione di conversione
Nella relazione di conversione scritta di cui all'articolo 192 del UmwG devono essere esposte le ragioni giuridiche ed economiche di questo tipo di conversione:
Ragioni giuridiche ed economiche
Conseguenze del cambio di forma giuridica per gli azionisti
Proposta di risoluzione di conversione
Includere una dichiarazione patrimoniale in cui siano registrati i beni e i passivi della GmbH che cambia forma con il loro valore reale. *
* Tuttavia, questa lista non è una bilancia secondo la definizione del HGB. Pertanto, possono essere applicate anche attività immateriali create internamente, come ad esempio il goodwill.
Un rapporto di conversione non è richiesto se tutti gli azionisti lo rinunciano – in forma notarile. La rinuncia è particolarmente utile per le aziende familiari per evitare di divulgare le reali relazioni di valore.
Resoluzione di conversione
Il cambio di forma giuridica in una GmbH & Co. KG richiede una risoluzione del § 193 UmwG degli azionisti dell’entità giuridica che modifica la forma giuridica. Per questo, è richiesta una maggioranza di almeno tre quarti dei voti espressi all’assemblea degli azionisti della GmbH (§ 233, paragrafo 2, UmwG).
In particolare, gli articoli 194 e 234 del UmwG specificano il contenuto della decisione di conversione emessa. In particolare, questi articoli stabiliscono:
la forma giuridica della nuova società – GmbH & Co. KG – nonché il suo nome commerciale;,
i soci limitati con l’ammontare del loro contributo di responsabilità,
quali azionisti diventeranno soci generali in futuro,
la percentuale di partecipazione dei
Un azionista della GmbH & Co. KG,
Le conseguenze del cambiamento della forma giuridica per i dipendenti e i loro rappresentanti e le misure previste a tal fine.
Procedure
Registrazione presso il registro delle imprese
La nuova forma giuridica dell'ente giuridico che cambia la forma giuridica deve essere registrata presso il registro delle imprese dai soggetti rappresentativi della GmbH. Con la registrazione, la GmbH diventa una GmbH & Co. KG. Gli azionisti ricevono ora azioni della nuova KG per le loro partecipazioni nella GmbH. La modifica della forma giuridica è quindi completata secondo il diritto commerciale.
Modifiche alla formulazione del UmwStG del 1995
Oltre alle peculiarità del diritto civile, è necessario tener conto anche di alcune peculiarità del diritto fiscale. Va notato che la riforma dell’imposta sulle società ha comportato modifiche nell’utilizzo delle perdite quasi retroattive dal 1° gennaio 1997.
Data di conversione – data di trasferimento fiscale
Secondo il diritto civile, la registrazione della modifica della forma è costitutiva. Essa avviene con l’iscrizione senza effetto retroattivo. Per quanto riguarda il diritto tributario, è possibile decidere anche di attribuire un effetto retroattivo alla data di conversione fino a otto mesi prima della registrazione della modifica nel registro delle imprese (articolo 14 UmwStG).
Nella pratica, la conversione viene spesso scelta all’inizio dell’anno. Ciò consente di evitare un saldo provvisorio. Se il cambio di forma giuridica è previsto per il 31 dicembre dell’anno precedente, la registrazione presso il registro delle imprese deve essere effettuata entro il 31.8. dell’anno corrente. Tuttavia, è opportuno anche considerare se il 1.1. debba essere considerato come data di conversione. Ciò ha il vantaggio che qualsiasi onere fiscale, ad esempio dovuto a un profitto di acquisizione per gli azionisti, si verifichi solo nell’anno corrente, ovvero un anno dopo. Inoltre, non è richiesta una dichiarazione di profitto per l’anno precedente per le società GmbH & Co. KG.
La conversione non ha alcun effetto retroattivo sulla tassa di vendita. Fino al momento in cui la modifica della forma societaria venga registrata presso il registro delle imprese, la GmbH cessionaria deve presentare la propria dichiarazione di imposta di valore aggiunto anticipata. Lo stesso vale per la dichiarazione annuale di imposta di valore aggiunto.
La contabilità della GmbH continuerà fino all’iscrizione della trasformazione nel registro delle imprese. La continuazione da parte della GmbH & Co. KG è senza soluzione di continuità poiché l’identità dell’azienda non cambia e i beni non vengono trasferiti.
Particularità della contabilità fiscale
Lista di controllo
I seguenti passaggi sono necessari quando si converte una GmbH in una GmbH & Co. KG:
Creazione di una società amministrativa GmbH come futura società partner generale GmbH.
La partecipazione della Verwaltungs-GmbH alla nuova GmbH dovrà essere pari ad almeno il 500% del capitale minimo; la quota può essere versata tramite un trust.
Il progetto della risoluzione di conversione dei requisiti minimi deriva dai §§ 194 e 234 dell'UmwG.
La presentazione del progetto al consiglio di amministrazione non deve essere tardata di più di un mese prima del giorno dell’assemblea degli azionisti, poiché tale modifica della forma giuridica deve essere risolta prima. La questione se un avviso apposto sul tabellone aziendale sia sufficiente deve essere chiarita preliminarmente con il giudice del registro.
Relazione di conversione con dichiarazione patrimoniale: la rinuncia è possibile.
Informare gli azionisti circa il cambio di forma giuridica.
Determinazione sulla modifica della forma giuridica. Gli azionisti devono approvare la risoluzione di conversione in forma notarile in assemblea degli azionisti, § 193 UmwG.
Registrazione e iscrizione del nuovo GmbH & Co. KG nel registro delle imprese. Gli allegati da allegare sono descritti all'articolo 199 del UmwG.