Die Umsatzsteuer-Identifikationsnummer (USt-ID) dient dazu, jede Firma in der EU eindeutig zu identifizieren. Sie ermöglicht es, Transaktionen zwischen den EU-Ländern durchzuführen.
Die Umsatzsteuernummer (USt-ID) ist eine eigenständige Nummer, die Unternehmer zusätzlich zu ihrer Steuernummer oder ihrer Steuernummer beantragen können. Jedes Unternehmen innerhalb der Europäischen Union (EU) kann anhand der Umsatzsteuernummer eindeutig identifiziert werden. Sie ist insbesondere für die Rechnungsstellung von besonderer Bedeutung.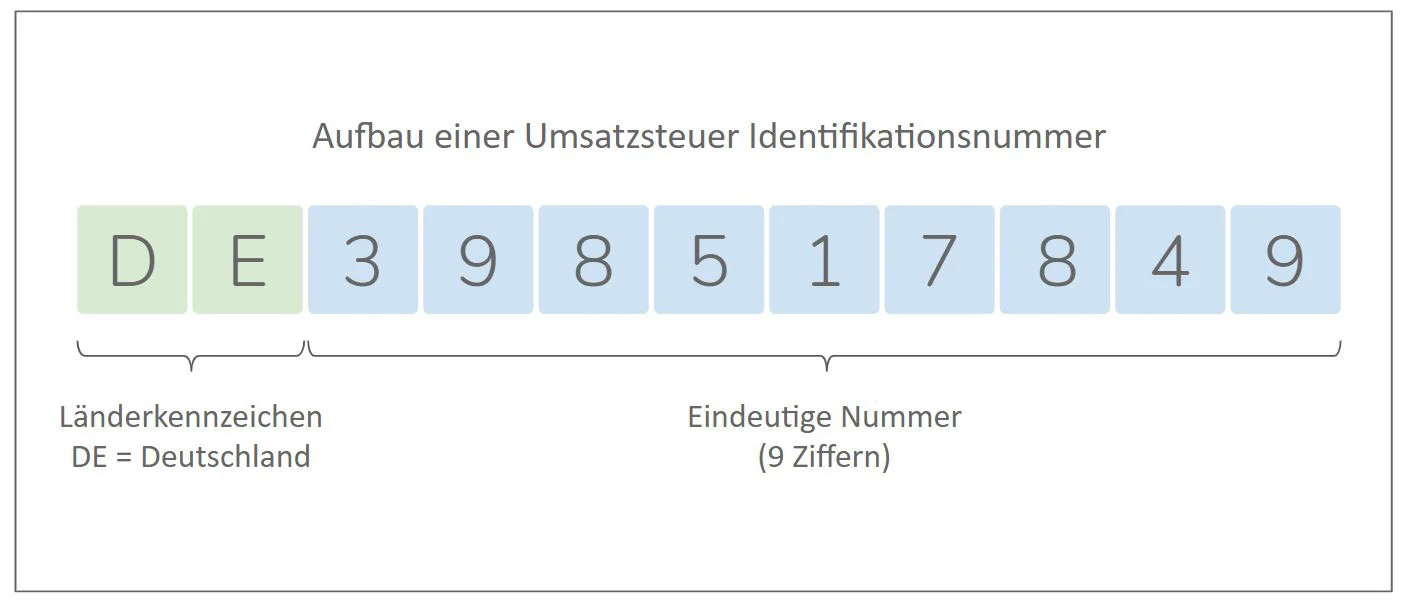
Steuernummer / Steuernummer im Vergleich zu Mehrwertsteuernummer
In Europa müssen Sie zwischen den folgenden Steuernachweisen unterscheiden: Steuernummer
- Steuernummer (Steuernummer)
- Umsatzsteuer-Identifikationsnummer (VAT ID)
Jede steuerpflichtige natürliche oder juristische Person erhält von der Steuerbehörde eine Steuernummer oder seit 2008 eine Steueridentifikationsnummer (Steuernummer).
Diese beiden Zahlen dienen zur Identifizierung einer Privatperson oder eines Unternehmens in Deutschland. Sie sind eindeutig zugeordnet und sind von großer Bedeutung für alle administrativen Prozesse der deutschen Steuerbehörden.
Für Unternehmer, die außerhalb Deutschlands tätig sind, kann die Umsatzsteuer-Identifikationsnummer (USt-ID) ebenfalls relevant sein. Die Umsatzsteuer-Identifikationsnummer kann nur Unternehmen vergeben werden und dient dazu, sie innerhalb der Europäischen Union (EU) zu identifizieren.
Eine Rechnung erstellen: Steuernummer oder Umsatzsteuernummer?
Steuernummer und Umsatzsteuernummer sind für Unternehmen besonders relevant, wenn sie Rechnungen ausstellen. Jeder, der eine Rechnung erstellt, muss diese entweder mit seiner Steuernummer oder seiner Umsatzsteuer-Identifikationsnummer versehen.
In den nächsten Kapiteln wird erklärt, welche Zahl angegeben werden muss und wann sie angegeben werden soll.
Wer benötigt eine Umsatzsteuer-Identifikationsnummer (USt-ID)?
Wenn ein Unternehmer nur in Deutschland handelt, genügt es, die Steueridentifikationsnummer in Geschäftsbeziehungen anzugeben – beispielsweise bei der Ausstellung von Rechnungen.
Sobald ein ordentliche Unternehmer, der Umsatzsteuerpflichtig ist – d. h. ein Unternehmer, der Umsatzsteuer an die Steuerbehörde zahlt – aber geschäftliche Beziehungen zu einem ordentlichen Unternehmer aus einem anderen EU-Land hat, benötigt er ebenfalls eine Umsatzsteuer-Identifikationsnummer.
Die folgenden Unternehmen benötigen eine Umsatzsteuer-Identifikationsnummer: *
- Regelmäßige Unternehmer, die mit anderen regelmäßigen Unternehmern in der EU Geschäfte machen (B2B)
Die folgenden Unternehmen benötigen keine Umsatzsteuer-Identifikationsnummer: *
- Regelmäßige Unternehmer, die nur mit Privatpersonen bzw. kleinen Unternehmen in der EU Geschäfte machen
- Kleinunternehmer
Folgendes gilt für B2B-Geschäfte:
- Nur mit Hilfe dieser Umsatzsteuer-Identifikationsnummer kann die umständliche Umsatzsteuer für Transaktionen zwischen den EU-Staaten korrekt verarbeitet werden. Dies ist eine sogenannte intra-gemeinschaftliche Lieferung / intra-gemeinschaftliche Dienstleistung.
Hinweis*: Kleinunternehmen können auch eine Mehrwertsteuernummer beantragen, wenn sie Geschäftsbeziehungen zu Unternehmen aus anderen EU-Ländern haben. Das ist jedoch nicht erforderlich.
Die Mehrwertsteuernummer für Lieferungen und Dienstleistungen innerhalb der EU
Wenn ein regulärer Unternehmer, der der Mehrwertsteuer unterliegt, mit einem anderen regulären Unternehmer aus einem anderen EU-Land handelt, spricht man von einer intra-gemeinschaftlichen Lieferung oder einer intra-gemeinschaftlichen Erwerbung. In beiden Fällen spielt die Umsatzsteuer-Identifikationsnummer eine wichtige Rolle:
- Inlandslieferungen
- Wir sprechen von intra-gemeinschaftlicher Lieferung, wenn ein regulärer Unternehmer Waren an einen anderen regulären Unternehmer in der EU liefert.
Beide Geschäftspartner verfügen dann über eine Umsatzsteuer-Identifikationsnummer, sodass die Lieferung an den Geschäftspartner von der Umsatzsteuer befreit ist. Dies bedeutet, dass auf der Rechnung keine Umsatzsteuer ausgewiesen werden darf.
Für den empfangenden Unternehmer ist der Erwerb einer Immobilie mit der sogenannten Erwerbsteuer belegt – einer besonderen Form der Umsatzsteuer. Er muss diese Erwerbsteuer an die Steuerbehörde zahlen.
HinweisDie Umsatzsteuer-Identifikationsnummer (VAT ID) beider Unternehmer muss auf der Rechnung für die innergemeinschaftlichen Lieferungen angegeben sein.
Intergemeinschaftliche Dienstleistungen (Verrechnungspreisverfahren)
Man spricht von interkommunaler Dienstleistung, wenn ein regulärer Unternehmer Dienstleistungen für einen anderen regulären Unternehmer in der EU erbringt.
Die Steuerpflicht wird umgekehrt (Verrechnungspreisverfahren (https://debitoor.de/lexikon/reverse-charge-verfahren)): Der Dienstleister muss nicht, sondern der Dienstleistungsempfänger in anderen EU-Ländern die Umsatzsteuer an seine Steuerbehörde zahlen. Dieses Verfahren ist in § 13b UStG des Umsatzsteuergesetzes geregelt.
Hinweis *: Die Umsatzsteuer-Identifikationsnummer beider Unternehmen muss außerdem auf der Rechnung für das Reverse-Charge-Verfahren aufgeführt sein.
Wenn der Empfänger hingegen eine Privatperson oder ein Kleinunternehmer ist, gilt diese Regelung nicht:
- In diesem Fall muss der gewöhnliche Geschäftsinhaber eine Rechnung mit der angegebenen Mehrwertsteuer ausstellen.
Wo muss die Mehrwertsteuernummer angegeben werden?
Die Umsatzsteuer-ID ersetzt die Steuernummer auf Rechnungen. Sie muss bei Rechnungen für grenzüberschreitende Lieferungen oder Dienstleistungen immer angegeben werden. Die Umsatzsteuer-ID wird direkt beim Geschäftspartner angefordert und anschließend neben Ihrer eigenen Umsatzsteuer-ID auf der Rechnung aufgeführt.
Zudem muss die Umsatzsteuer-Identifikationsnummer gemäß § 5 TMG im Firmenprofil impressum der Website angegeben sein. Das Fehlen dieser Informationen kann zu einer Mahnung führen.