Le numéro d’identification de l’impôt sur les ventes (USt-ID) sert à identifier de manière unique chaque entreprise dans l’UE. Il permet de réaliser des transactions entre les pays de l’UE.
Le numéro d’identification de l’impôt sur les ventes (USt-ID) est un numéro indépendant que les entrepreneurs peuvent demander en plus de leur numéro d’immatriculation ou de numéro d’identification fiscale. Chaque entreprise dans l’Union européenne (UE) peut être clairement identifiée grâce au numéro de TVA. Il est particulièrement pertinent pour la facturation.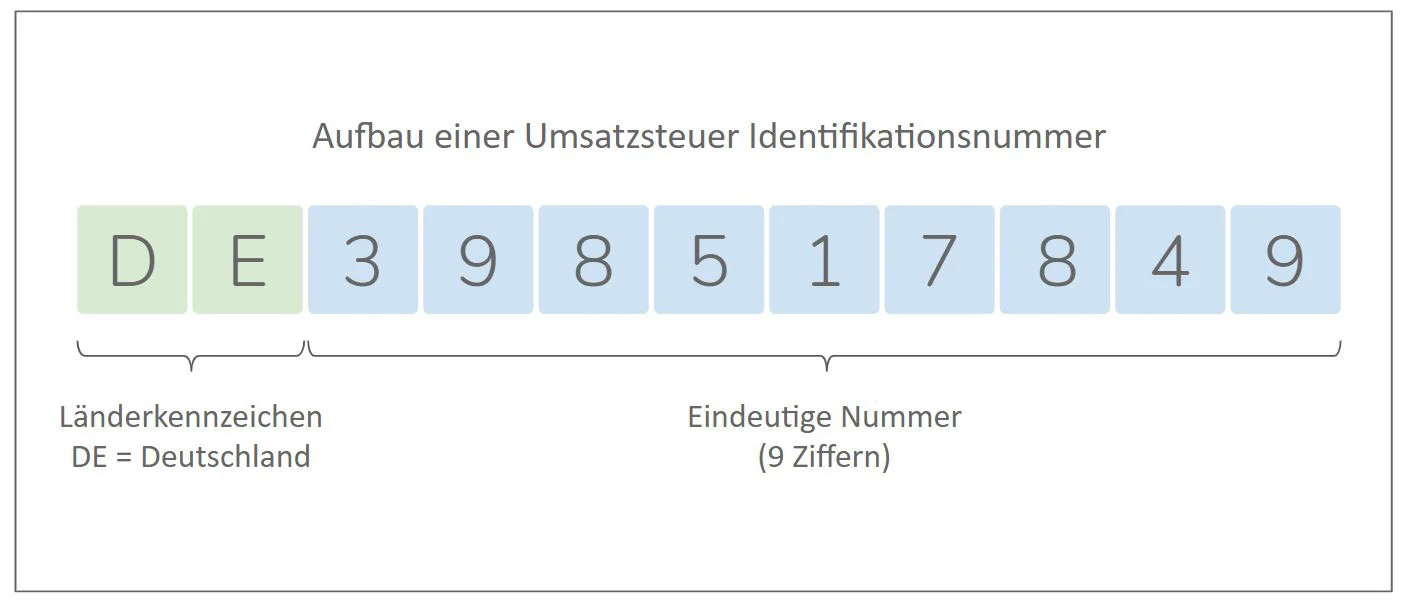
Numéro fiscal / N° d’identification fiscale vs. N° d’identification TVA
En Europe, il faut distinguer les codes fiscaux suivants : Numéro fiscal
- Numéro d'identification fiscale (tax ID)
- Numéro d’identification de la TVA (ID TVA)
Chaque personne physique ou morale assujettie à l'impôt reçoit un numéro d'imposition ou, depuis 2008, un numéro d'identification fiscale (NIF) de l'administration fiscale.
Ces deux chiffres sont utilisés pour identifier une personne privée ou une entreprise en Allemagne. Ils sont clairement assignés et revêtent une grande importance pour tous les processus administratifs des autorités fiscales allemandes.
Pour les entrepreneurs exerçant leurs activités en dehors de l’Allemagne, l’identification fiscale (USt-ID) peut également être nécessaire. L’ID TVA ne peut être délivré qu’aux entreprises et sert à les identifier au sein de l’Union européenne (UE).
Écrire une facture : numéro d’imposition ou numéro d’identification de l’impôt sur les ventes ?
Le numéro d’imposition et l’ID de taxe de vente sont particulièrement importants pour les entreprises lors de la délivrance des factures. Toute personne rédigeant une facture doit y indiquer son numéro d’imposition ou son numéro d’ID TVA.
Le nombre qui doit être indiqué et la date à laquelle il doit être indiqué sont expliqués dans les chapitres suivants.
Qui a besoin d'un numéro d'identification fiscale (USt-ID) ?
Si un entrepreneur n’opère que dans l’Allemagne, il suffit de fournir le numéro d’identification fiscale lors des transactions commerciales – par exemple lors de la délivrance de factures.
Une fois qu'un entrepreneur régulier soumis à la taxe sur les ventes – c'est-à-dire un entrepreneur qui paie cette taxe auprès de l'administration fiscale – entre en relations commerciales avec un entrepreneur régulier d'un autre pays de l'UE, il doit également obtenir un numéro d'identification fiscal pour la taxe sur les ventes.
Les sociétés suivantes sont tenues de fournir un numéro d’identification de TVA : *
- Entrepreneurs réguliers qui font des affaires avec d’autres entrepreneurs réguliers dans l’UE (B2B)
Les sociétés suivantes n’ont pas besoin d’un numéro d’identification de TVA : *
- Les entrepreneurs ordinaires qui ne font d'affaires que avec des particuliers/des petites entreprises dans l'UE
- Propriétaire d'une petite entreprise
Les règles suivantes s’appliquent aux entreprises B2B :
- Seul avec l'aide de cette TVA, il sera possible de traiter correctement la TVA lourde de procédures pour les transactions entre les pays de l'UE. Il s'agit d'une livraison intra-communautaire / prestation intra-communautaire.
Note*: Les petites entreprises peuvent également demander un numéro d’identification TVA si elles ont des relations commerciales avec des entreprises d’autres pays de l’UE. Mais ce n’est pas nécessaire.
Le numéro d'identification de TVA pour les livraisons et les prestations intracommunautaires
Si un entrepreneur régulier soumis à la TVA commercialise avec un autre entrepreneur régulier originaire d’un autre pays de l’UE, il s’agit alors de livraison intracommunautaire ou d’acquisition intracommunautaire. L’ID de TVA joue un rôle important dans les deux cas :
- Livraisons intracommunautaires
- On parle de livraison intra-communautaire lorsque l’entrepreneur habituel livre des marchandises à un autre entrepreneur habituel dans l’UE.
Les deux partenaires commerciaux disposent alors d’un numéro d’identification de taxe de vente afin que la livraison à ce partenaire commercial soit exonérée de cette taxe. Cela signifie que la taxe de vente ne peut pas être indiquée sur la facture.
Pour l’entrepreneur recevant, l’acquisition est soumise à la taxe d’acquisition – une forme particulière de taxe sur les ventes. Il doit payer cette taxe d’acquisition auprès des autorités fiscales.
NoteL’ID TVA de l’un et de l’autre entrepreneur doit figurer sur la facture des livraisons intracommunautaires.
Services intercommunaux (procédure de recouvrement des coûts)
On parle de services intracommunautaires lorsque l’entrepreneur habituel fournit des services à un autre entrepreneur habituel dans l’UE.
La charge fiscale est inversée (procédure de reverse charge (https://debitoor.de/lexikon/reverse-charge-verfahren)): Non le prestataire de services, mais le bénéficiaire du service dans d'autres pays de l'UE doit payer l'impôt sur les ventes à son service d'imposition. Cette procédure est régie par l'article 13b de la loi sur l'impôt sur les ventes (Sales Tax Act).
Note *: L’ID TVA de ces deux sociétés doit également figurer sur la facture relative à la procédure de recouvrement de la TVA.
Si, en revanche, le destinataire est une personne privée ou un propriétaire de petite entreprise, cette règle ne s’applique pas :
- Dans ce cas, le propriétaire de l’entreprise doit délivrer une facture indiquant la TVA.
Où doit-on indiquer le numéro d’identification de la TVA ?
L’ID de TVA remplace le numéro d’imposition figurant sur les factures. Il doit toujours être indiqué pour les factures relatives aux livraisons ou aux prestations intracommunautaires. L’ID TVA est demandé directement auprès du partenaire commercial et est ensuite indiqué à côté de votre propre ID TVA sur la facture.
De plus, le numéro d’identification de la taxe sur les ventes conformément à l’article 5 du TMG doit être indiqué sur le site web mentions légales de l’entreprise. Le défaut de cette information peut entraîner une amende.