Il numero di identificazione dell'imposta sul valore aggiunto (USt-ID) serve a identificare univocamente ogni azienda nell'UE. Permette di effettuare transazioni tra i paesi dell'UE.
Il numero di identificazione dell’imposta sul valore aggiunto (USt-ID) è un numero indipendente che gli imprenditori possono richiedere in aggiunta al proprio numero fiscale o codice fiscale. Ogni azienda all’interno dell’Unione Europea (UE) può essere identificata chiaramente utilizzando l’ID di IVA. È particolarmente rilevante per la fatturazione.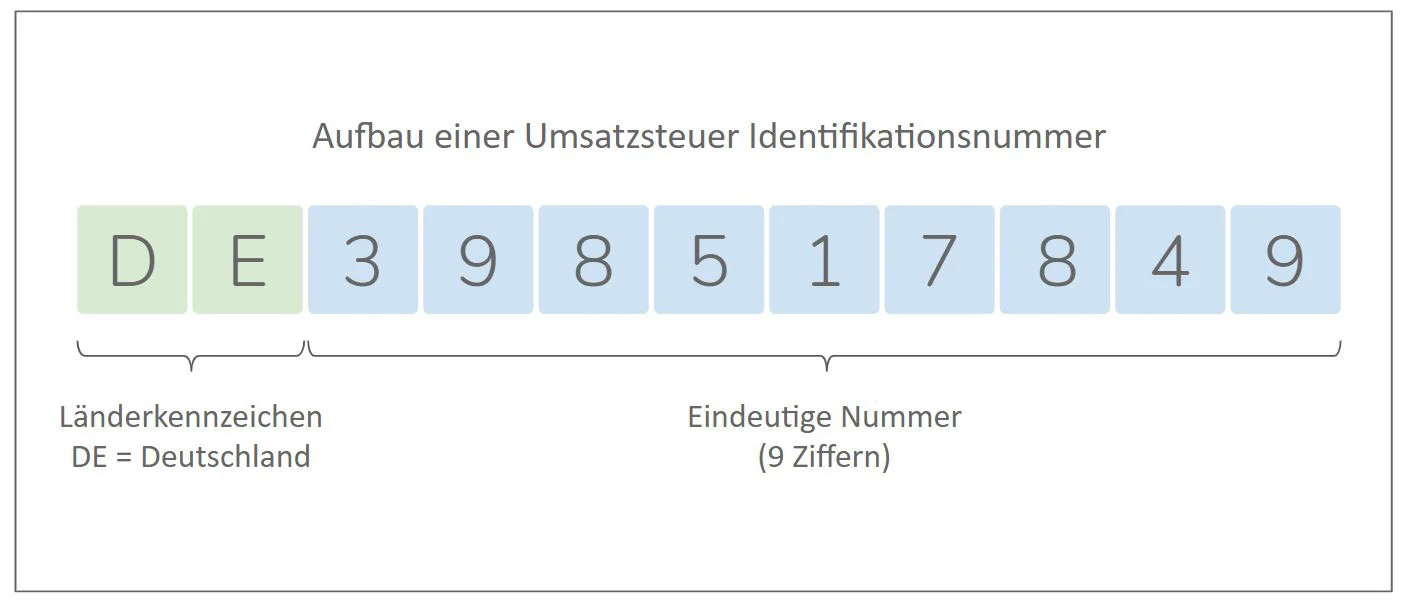
Numero fiscale / Codice fiscale vs. Codice VAT
In Europa è necessario distinguere i seguenti codici fiscali: Numero fiscale
- Numero di identificazione fiscale (tax ID)
- Numero di identificazione dell'IVA (VAT ID)
Ogni persona fisica o giuridica soggetta a imposte riceve un numero di identificazione fiscale o, a partire dal 2008, un numero di identificazione fiscale dall’ufficio delle imposte.
Questi due numeri vengono utilizzati per identificare una persona fisica o una società in Germania. Sono assegnati in modo chiaro e rivestono grande importanza per tutti i processi amministrativi delle autorità fiscali tedesche.
Per gli imprenditori che svolgono attività commerciali al di fuori della Germania, potrebbe essere rilevante anche l'identificativo dell'imposta sul valore aggiunto (USt-ID). L'identificativo dell'IVA può essere rilasciato solo alle società e viene utilizzato per identificarle all'interno dell'Unione Europea (UE).
Scrivere una fattura: numero fiscale o codice fiscale di vendita?
Il numero di partita IVA e l'ID fiscale sono particolarmente importanti per le aziende quando emettono fatture. Chiunque rediga una fattura deve indicare sul documento il proprio numero di partita IVA o l'ID IVA.
Il numero da indicare e il momento in cui farlo vengono spiegati nei prossimi capitoli.
Chi ha bisogno di un numero di identificazione per l'imposta sul valore aggiunto (USt-ID)?
Se un imprenditore opera esclusivamente in Germania, è sufficiente indicare il numero di partita IVA nelle operazioni commerciali – ad esempio quando emette fatture.
Non appena un imprenditore ordinario soggetto all'imposta sul valore aggiunto – ovvero un imprenditore che paga l'imposta sul valore aggiunto all'ufficio delle imposte – abbia rapporti commerciali con un imprenditore ordinario di un altro paese dell'UE, dovrà anche disporre di un numero di identificazione per l'imposta sul valore aggiunto.
Le seguenti società sono tenute a presentare un ID IVA: *
- Imprenditori regolari che fanno affari con altri imprenditori regolari nell'UE (B2B)
Le seguenti società non richiedono un ID di IVA: *
- Imprenditori regolari che svolgono attività commerciale esclusivamente con privati/piccole imprese nell'UE
- Proprietario di piccole imprese
Il seguente principio si applica alle attività B2B:
- Solo con l'aiuto di questo ID IVA è possibile elaborare correttamente l'ingombrante IVA per le transazioni tra i paesi dell'UE. Si tratta di una cosiddetta consegna intracomunitaria/servizio intracomunitario.
Nota*: Le piccole imprese possono anche richiedere un ID IVA se hanno rapporti commerciali con imprese provenienti da altri paesi dell'UE. Tuttavia, questo non è obbligatorio.
L'ID IVA per le consegne e i servizi intracomunitari
Se un imprenditore ordinario soggetto all’IVA effettua operazioni commerciali con un altro imprenditore ordinario proveniente da un altro paese dell’UE, si parla di consegna intracomunitaria o acquisizione intracomunitaria. L’ID fiscale per le imposte sul valore aggiunto svolge un ruolo importante in entrambi i casi:
- Forniture intracomunali
- Si parla di consegna intracomunitaria quando un imprenditore ordinario consegna beni a un altro imprenditore ordinario nell'UE.
Entrambi i partner commerciali sono quindi in possesso di un codice fiscale per l’imposta sul valore aggiunto, in modo che la consegna al partner commerciale sia esente da imposta sul valore aggiunto. Ciò significa che sull’fattura non potrà essere riportata alcuna imposta sul valore aggiunto.
Per l'imprenditore acquirente, l'acquisizione è soggetta al cosiddetto "imposta di acquisto", una forma speciale di imposta sulle vendite. Deve versare questa imposta di acquisto all'ufficio delle imposte.
NotaL'ID di IVA di entrambi gli imprenditori deve essere riportato sulla fattura delle consegne intracomunitarie.
Servizi intracomunitari (procedura di rimborso)
Si parla di servizio intracomunitario quando un imprenditore ordinario fornisce servizi ad un altro imprenditore ordinario nell’UE.
La responsabilità fiscale viene invertita (procedura di rimborso dell’imposta https://debitoor.de/lexikon/reverse-charge-verfahren): non il fornitore di servizi, ma il destinatario del servizio negli altri paesi dell’UE deve pagare l’imposta sulle vendite presso l’ufficio delle imposte. Questa procedura è regolata dall’articolo 13b della legge sull’imposta sulle vendite (Sales Tax Act).
Nota *: L'ID di IVA di entrambe le società deve essere riportato anche sulla fattura relativa alla procedura di rimborso dell'IVA.
Se invece il destinatario è una persona fisica o un imprenditore individuale, questa regola non si applica:
- In questo caso, il proprietario dell'attività deve emettere una fattura con indicazione dell'IVA.
Dove deve essere indicato il numero di identificazione dell'IVA?
L'ID di imposta sul valore aggiunto sostituisce il numero di imposta sulle fatture. Deve essere sempre specificato per le fatture relative a consegne o servizi intracomunitari. L'ID di imposta sul valore aggiunto viene richiesto direttamente dal partner commerciale e quindi riportato accanto al proprio ID di imposta sul valore aggiunto sulla fattura.
Inoltre, il numero di identificazione dell'imposta sul valore aggiunto ai sensi dell'articolo 5 del Telemedia Act deve essere riportato nel note legali sito web dell'azienda. La mancanza di questa informazione può comportare una sanzione.