El número de identificación fiscal (USt-ID) se utiliza para identificar de forma única a cada empresa en la UE. Permite realizar transacciones entre los países de la UE.
El número de identificación del impuesto sobre el valor añadido (USt-ID) es un número independiente que los empresarios pueden solicitar además de su número fiscal o identificación fiscal. Cada empresa dentro de la Unión Europea (UE) puede identificarse claramente mediante el número de IVA. Es particularmente relevante para la facturación.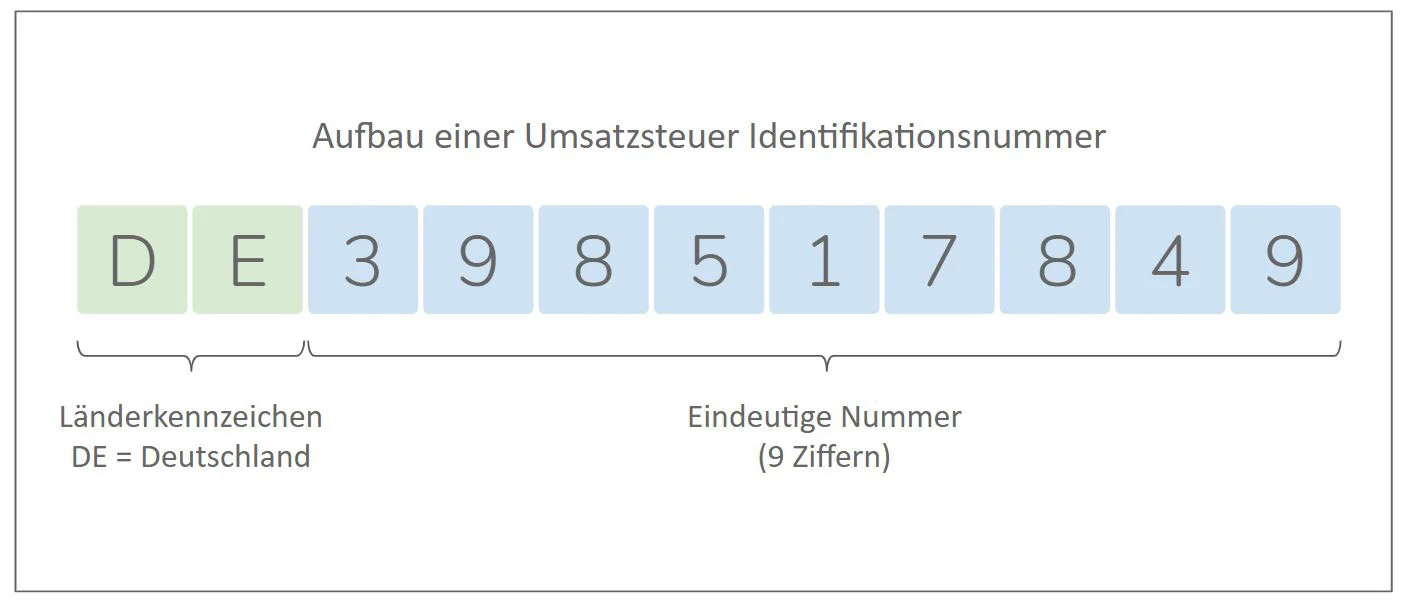
Número de identificación fiscal / NIF vs. NIF de IVA
En Europa hay que diferenciar entre los siguientes códigos fiscales: Número de identificación fiscal
- Número de identificación fiscal (NIF)
- Número de identificación del IVA (NII)
Cada persona física o jurídica obligada a pagar impuestos recibe un número de identificación fiscal o, desde 2008, un número de identificación fiscal (NIF).
Estos dos números se utilizan para identificar a una persona física o una empresa en Alemania. Se asignan claramente y son de gran importancia para todos los procesos administrativos de las autoridades fiscales alemanas.
Para los empresarios que realizan negocios fuera de Alemania, también puede ser relevante el número de identificación fiscal (USt-ID). El número de identificación de IVA solo puede ser emitido a empresas y se utiliza para identificarlas dentro de la Unión Europea (UE).
Escribir una factura: ¿número de identificación fiscal o número de identificación de impuesto sobre ventas?
El número de identificación fiscal y el número de identificación fiscal de ventas son particularmente relevantes para las empresas cuando emiten facturas. Cualquier persona que escriba una factura debe indicar en ella su número de identificación fiscal o su número de identificación de IVA.
El número que hay que indicar y cuándo se explica en los próximos capítulos.
¿Quién necesita un número de identificación fiscal de ventas (USt-ID)?
Si un emprendedor actúa únicamente en Alemania, basta con proporcionar el número de identificación fiscal en las transacciones comerciales, por ejemplo al emitir facturas.
Tan pronto como un empresario regular esté sujeto a la retención de la venta –es decir, un empresario que paga la retención de la venta a la administración fiscal– pero tenga relaciones comerciales con un empresario regular de otro país de la UE, también necesitará un número de identificación fiscal de retención de la venta.
Las siguientes empresas requieren una identificación fiscal de IVA: *
- Empresarios habituales que hacen negocios con otros empresarios habituales en la UE (B2B)
Las siguientes empresas no requieren un número de identificación fiscal: *
- Empresarios habituales que solo hacen negocios con particulares/pequeñas empresas en la UE
- Propietario de un pequeño negocio
Lo siguiente se aplica a los negocios B2B:
- Solo con la ayuda de este número de identificación de IVA se puede procesar correctamente el complicado IVA para las transacciones entre los países de la UE. Se trata de un tipo de entrega intracomunitaria o servicio intracomunitario.
Nota*: Las pequeñas empresas también pueden solicitar un número de identificación de IVA si tienen relaciones comerciales con empresas de otros países de la UE. Pero no es necesario.
El número de identificación de IVA para las entregas e servicios intracomunitarios
Si un empresario habitual que está sujeto al IVA realiza transacciones con otro empresario habitual de otro país de la UE, se habla de entrega intracomunitaria o adquisición intracomunitaria. La identificación fiscal de ventas juega un papel importante en ambos casos:
- Proveedurías intracomunitarias
- Hablamos de entrega intracomunitaria cuando un emprendedor habitual entrega productos a otro emprendedor habitual en la UE.
Ambos socios comerciales entonces disponen de un número de identificación de impuesto sobre ventas, de manera que el envío a dicho socio comercial queda exento de este impuesto. Esto significa que no se podrá mostrar ningún impuesto sobre ventas en la factura.
Para el empresario receptor, la adquisición está sujeta al denominado impuesto de adquisición – una forma especial de impuesto sobre las ventas. Él debe pagar este impuesto de adquisición a la oficina fiscal.
NotaLa NIF de ambos empresarios debe figurar en la factura de las entregas intracomunitarias.
Servicios intracomunitarios (procedimiento de carga inversa)
Se habla de servicio intracomunitario cuando un empresario regular presta servicios a otro empresario regular en la UE.
La obligación fiscal se invierte (procedimiento de carga inversa (https://debitoor.de/lexikon/reverse-charge-verfahren)): No el proveedor de servicios, sino el destinatario del servicio en otros países de la UE tiene que pagar el impuesto sobre las ventas a su oficina fiscal. Este procedimiento está regulado en el artículo 13b de la Ley de Impuesto sobre las ventas (UStG).
Nota *: La NIF de ambas empresas también debe figurar en la factura para el procedimiento de carga inversa.
Si, por el contrario, el destinatario es una persona física o un propietario de una pequeña empresa, esta norma no se aplica:
- En este caso, el propietario habitual de la empresa debe emitir una factura con el IVA incluido.
¿Dónde se debe indicar el número de identificación del IVA?
El número de identificación del impuesto sobre las ventas sustituye al número de identificación fiscal en las facturas. Siempre debe especificarse para las facturas relacionadas con entregas o servicios intracomunitarios. El número de identificación del IVA se solicita directamente al socio comercial y se incluye junto con el propio número de identificación del IVA en la factura.
Además, el número de identificación fiscal de la impuesta según el artículo 5 TMG de la Ley de Telemedios debe figurar en la información de la empresa en el sitio web. La falta de esta información puede dar lugar a una advertencia.